

卸売業において、資金繰りの安定化は経営の成否を分ける重要課題の一つです。この問題を解決するために「ファクタリング」を利用する企業が増えていますが、具体的にどのような利点があるのでしょうか。
本記事では、卸売業における資金繰りの課題やファクタリングのメリット・デメリットについて解説します。
卸売業の資金繰りの特徴・課題
卸売業とは、メーカーや生産者から商品を仕入れ、それを小売業者などに販売する事業のことです。はじめに、卸売業の資金繰りの特徴・課題について解説します。
仕入れ代金の先払いと売掛金回収のタイムラグ
卸売業は「掛取引」を基本とするビジネスです。掛取引とは、商品やサービスの代金をその場で支払わず、後でまとめて精算する取引方法を指します。そのビジネスモデルから、卸売業では、仕入れ代金の支払いと売掛金の回収の間にタイムラグが生じるのが一般的です。
つまり、売掛金を回収する前に仕入れ代金の支払いが発生するため、資金不足に陥りやすい傾向があります。
薄利多売・価格競争による資金繰りの余裕のなさ
卸売業は市場の成熟や競合の増加により、製品間の品質・機能の差がなくなる「コモディティ化」が進みやすい業界です。他社製品との差別化を図るのが難しく、結果として価格競争に陥るという構造的特徴があります。そのため、粗利が低くなりやすく、わずかな売上減や回収の遅れが資金繰りを悪化させることも珍しくありません。
手元資金が不足すると、仕入れ代金や給与の支払いが厳しくなり、最悪の場合は倒産へと至ることになります。
ファクタリングとは
ファクタリングとは、売掛金・請求書を支払期日前に現金化するサービスです。このサービスは「2社間ファクタリング」と「3社間ファクタリング」に大別されます。
| 項目 | 概要 |
|---|---|
| 2社間ファクタリング | 利用者とファクタリング会社の2社で契約を結ぶ方式 |
| 3社間ファクタリング | 利用者・ファクタリング会社・売掛先の3社で契約を結ぶ方式 |
なお、卸売業では、売掛先を介さず取引を行う「2社間ファクタリング」が選ばれやすい傾向があります。これは取引先(卸先)への通知が不要であり、ファクタリングの利用を知られにくい(今後の取引に影響しにくい)ことが理由の一つです。
2社間ファクタリングの仕組み
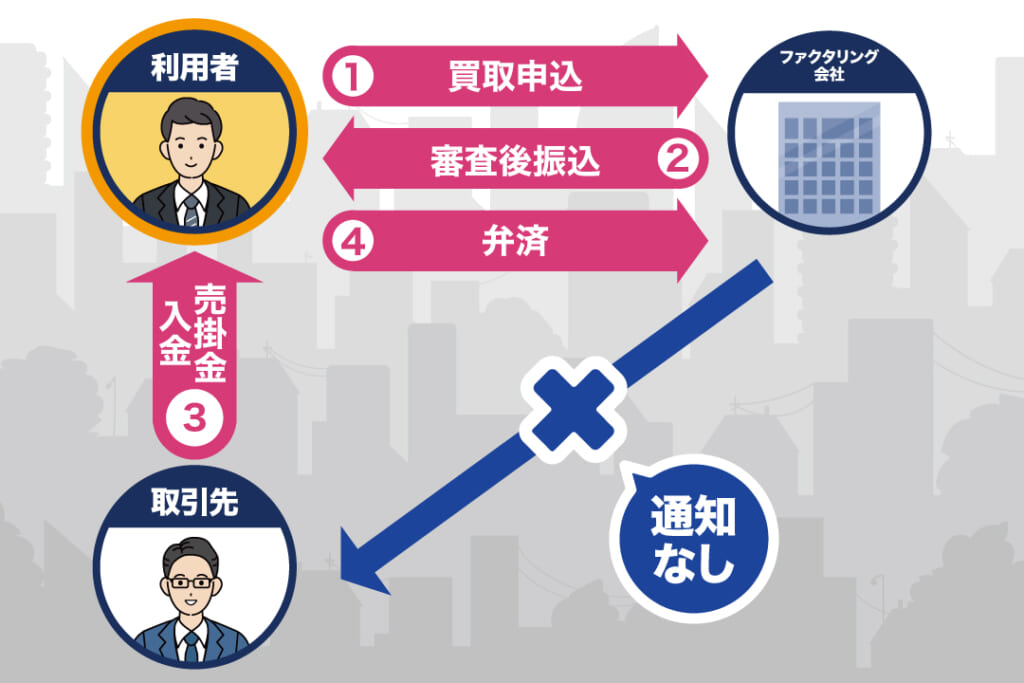
2社間ファクタリングとは、「利用者」と「ファクタリング会社」の2社間で契約を締結する方式です。売掛先を介さない取引形態のため、卸先に知られず秘密厳守で資金化できるメリットがあります。
また、2社間ファクタリングの場合、最短即日での資金調達が可能です。入金スピードが早く、急な資金ニーズに対応できることも、卸売業者から選ばれる理由として挙げられます。
3社間ファクタリングの仕組み
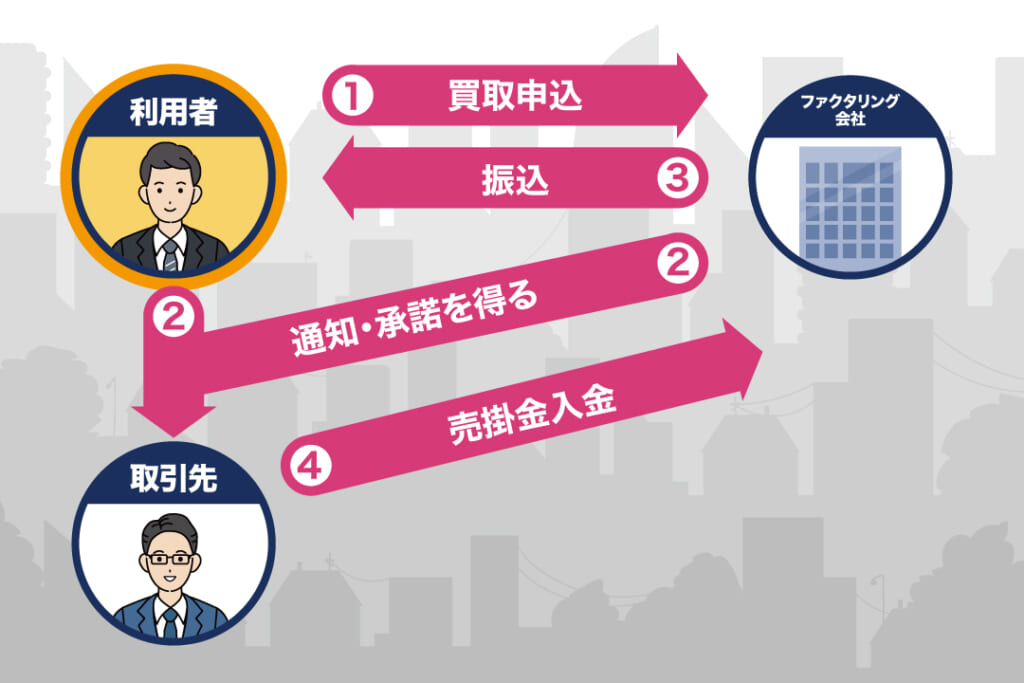
3社間ファクタリングとは、「利用者」「ファクタリング会社」「売掛先」の3社間で契約を締結する方式です。売掛先に対して債権譲渡の通知を行い、承諾を得たうえで取引を行うため、低手数料で利用できるメリットがあります。
少しでも多く手元に資金を残したい場合は、3社間ファクタリングの利用を検討すると良いでしょう。卸売業では「2社間ファクタリング」が選ばれやすいですが、それぞれメリット・デメリットが異なるため、状況に応じて使い分けることが重要です。
卸売業がファクタリングを利用すべき活用シーン
卸売業がファクタリングを利用する場合、どのようなシーンで活用するのが良いのでしょうか。ここでは、卸売業におけるファクタリングの主な活用シーンを4つご紹介します。
新規取引が決まり、仕入れ代金を先に用意する必要があるとき
卸売業では、新規取引の開始時に、売掛金の回収よりも先に仕入れ代金の支払いが求められるケースがあります。ファクタリングで売掛金を早期に回収し、先行する仕入れ代金の支払いに充てれば、資金繰りを圧迫せずに取引をスタートできる可能性があります。
卸先(売掛先)が倒産・支払い遅延を起こしたとき
卸先(売掛先)の経営状況が不安定な場合、倒産や支払い遅延によって売掛金を回収できなくなるリスクがあります。ファクタリングを利用して支払期日前に売掛金を現金化することで、売掛先からの入金を待たずに資金を確保でき、資金繰りの安定化につなげられる場合があります。
ただし、倒産や支払い遅延による未回収リスクを利用者が負担するかどうかは、契約内容によって異なります。
過剰在庫でキャッシュフローが圧迫されているとき
卸売業では、メーカーや生産者から商品を大量に仕入れるため、結果として過剰在庫に陥る場合があります。過剰在庫でキャッシュフローが圧迫されているときも、ファクタリングで売掛金を早期に回収すれば、運転資金を確保することが可能です。
銀行融資の審査に通らない・時間がかかりすぎるとき
銀行融資を受ける際には、必ず審査が実施されます。この審査では利用者の返済能力や財務状況が重視されるため、卸売業のように資金繰りが悪化しやすい業種は、審査に落ちてしまうことも珍しくありません。
また、銀行からお金を借りる場合、申し込みから入金まで1〜2ヶ月程度の期間を要するのが一般的です。ファクタリングは審査のハードルが低く、入金までのスピードが早いため、銀行融資では対応できない場面でも重宝します。
卸売業でファクタリングを利用する4つのメリット
卸売業でファクタリングを利用する主なメリットは、以下のとおりです。
<卸売業でファクタリングを利用する4つのメリット>
それでは、各メリットについて詳しく見ていきましょう。
最短即日で資金調達でき、仕入れ資金に間に合わせられる
ファクタリングを利用すれば、自社が保有する売掛金を最短即日で現金化できます。売掛金の回収サイトを短縮でき、仕入れ資金を調達・カバーできるのは、卸売業にとって大きなメリットといえるでしょう。
融資よりも審査が緩く、赤字や薄利でも利用しやすい
ファクタリングには審査がつきものですが、銀行融資と比べて審査基準は緩やかです。一般的にファクタリングの審査では、自社の決算内容より卸先の信用力が重視されます。資金繰りが難しい卸売業でも利用しやすく、自社が赤字や薄利であっても、卸先に問題がなければ基本的に利用可能です。
卸先の倒産・未回収リスクに備えられる
売掛先の倒産などによる未回収リスクに備えたい場合は、償還請求権のない「ノンリコース型」のファクタリングが選択肢となります。ノンリコース型では、一定の条件のもとで売掛先から代金を回収できなくなった場合でも、その損失を利用者が負担しない仕組みとなっています。
利用する際は、償還請求権の有無や対象となるリスクを契約書で確認しましょう。卸先の倒産・未回収リスクに備えられるのも、卸売業でファクタリングを利用するメリットです。
融資と異なり負債が増えず、既存の借入枠を圧迫しない
ファクタリングは、一般的には売掛債権の売買(債権譲渡)によって資金化する仕組みであり、融資とは性質が異なります。そのため、適切な債権売買として処理される場合には、融資による借入金を増やさずに資金を確保できる可能性があります。ただし、契約内容や会計上の処理については、個別に確認する必要があります。
卸売業でファクタリングを利用する際のデメリット・注意点
卸売業でファクタリングを利用する際は、以下の点に注意が必要です。
<卸売業でファクタリングを利用する際のデメリット・注意点>
後述するデメリット・注意点も踏まえて、ファクタリングの活用方法を検討しましょう。
手数料がかかり受取額が売掛金より減る
ファクタリングの利用には手数料がかかり、実際の受取額は売掛債権の額面よりも少なくなります。薄利多売の卸売業では、手数料負担が利益を圧迫しやすいため、手数料率の確認と計画的な利用が不可欠です。
資金調達できる金額は売掛債権の範囲内に限られる
ファクタリングで調達できる金額は、保有する売掛債権の範囲内に限られます。これは、ファクタリングが「売掛債権の売買」であるためです。また、ファクタリングは利用のたびに手数料が発生するため、恒常的な資金不足を解決する手段としては適していません。
業者選びを誤ると不利な契約で損をする
ファクタリングを利用する際は、売掛先の倒産などが発生した場合に、その未回収リスクを誰が負担するのかを確認することが重要です。契約内容によって利用者が負担するリスクが異なるため、償還請求権の有無や買い戻しに関する条項などを確認したうえで契約しましょう。
失敗しない!卸売業向けファクタリング会社の選び方
卸売業でのファクタリング会社の選び方として、押さえておきたいポイントは以下のとおりです。
<卸売業向けファクタリング会社の選び方>
ここでは、上記3つのポイントについて詳しく解説します。
手数料の相場と内訳を確認する
先述したように、卸売業のファクタリング利用では、手数料負担が利益を圧迫することがあります。ファクタリングの手数料は会社や種類によって異なるため、事前に確認・比較することが重要です。
なお、2社間ファクタリングの手数料は8〜18%程度、3社間ファクタリングの手数料は2〜9%程度が相場となります。「できるだけ多くの資金を確保したい」という場合は、3社間ファクタリングの利用を検討しましょう。
卸売業・BtoB取引の買取実績があるか確認する
ファクタリング会社を選ぶときは、自社と同じ業界(卸売業・BtoB取引)の買取実績が豊富かどうかも確認しましょう。豊富な実績を持つ会社であれば、業界特有の商慣行を熟知しているため、審査で有利になったり、手数料が低くなったりする可能性があります。
一方、卸売業やBtoB取引の事情に詳しくない会社を選ぶと、「リスクが不明確」と判断され、審査や条件が厳しくなるかもしれません。ファクタリングを確実に利用し、より良い条件で取引を行うためには、自社のビジネスモデルを理解してくれる会社を選ぶのがポイントです。
資金化のスピードと秘密厳守で対応してくれるか確認する
卸売業の資金繰りを改善するうえで、資金化のスピードは重要な要素となります。ファクタリングの申し込みから入金までのスピードは各社で異なるため、その点も踏まえて自社のニーズに合う会社を選びましょう。
急を要する場合は、オンライン完結・即日入金対応のファクタリング会社を利用するのがおすすめです。このような会社であれば、対面での手続きを省くことができ、いち早く資金を調達できます。
なお、2社間ファクタリングと3社間ファクタリングのうち、入金スピードが早いのは「2社間ファクタリング」です。2社間ファクタリングは売掛先を介さない取引形態のため、早ければ即日での資金調達を実現できます。
また、売掛先の承諾が不要であり、卸先にファクタリングの利用を知られる心配がありません。入金スピードや機密性を重視するなら「2社間ファクタリング」、手数料を安く押さえたいなら「3社間ファクタリング」に対応した会社を選ぶと良いでしょう。
まとめ
今回は、卸売業における資金繰りの課題やファクタリングのメリット・デメリットについて解説しました。卸売業は「掛取引」が基本であり、仕入れ代金の支払いと売掛金の回収の間にタイムラグが生じるため、手元資金が不足しやすい傾向があります。
また、「薄利多売」というビジネスモデルも、卸売業の資金繰りを不安定にしている要因の一つです。このような構造的課題を抱える卸売業は、資金不足のリスクが常につきまとうため、手元資金を十分に確保する必要があります。
ファクタリングを利用すれば、売掛金を早期に現金化でき、先行仕入れに伴う資金ショートを防ぐことが可能です。さらに、融資とは異なる審査基準で判断されるため、自社が赤字や薄利の場合でも利用できる可能性があります。
オンラインファクタリングサービス「QuQuMo」なら、申込みから契約までオンラインで完結し、必要書類がそろっていれば最短2時間での資金調達が可能です。仕入れ代金の支払いや急な資金需要への対応を検討している卸売業者の方は、資金調達手段の一つとしてQuQuMoの活用をご検討ください。


掲載情報につきましては当社が独自に調査、検証および収集した情報です。
情報の妥当性や確実性を一切保証するものでなく、情報や内容が訂正や修正、変更されている場合があります。 よって、当社サイトの利用により生じたいかなる損害等についても運営側にて一切の責任を負いません。
掲載情報の修正・変更等をご希望の場合はお知らせください。
