

「売上は順調なのに、仕入れの支払いが先出しで手元の現金が足りない」そんなクレジット決済の入金タイムラグなど、小売業特有の資金繰りの悩みをスピーディに解決する手段として、いまファクタリングが注目されています。
この記事では、ファクタリングが有効な理由や融資との違い、メリット・デメリット、会社の選び方まで解説します。キャッシュフローの不安を解消し、理想の店舗運営へ具体的な一歩を踏み出すヒントをお届けします。
小売業の資金繰りの特徴・課題
小売業の資金繰りは、支払いが先で入金が後になる独特の構造です。売上はあるのに手元に現金がない「黒字倒産」を防ぐため、業界特有の課題を正しく押さえておきましょう。
仕入れと売上入金のタイムラグが資金ショートを招く
小売業で資金繰りが悪化する最大の原因は、仕入れの支払いと売上の入金に生じるタイムラグです。
近年はキャッシュレス決済の普及により、クレジットカード決済の売上金が手元に入るまで、数週間から一ヶ月以上かかることも珍しくありません。この回収期間の長さが、帳簿上は黒字であっても「売上はあるのに現金がない」という事態を招き、資金ショートを引き起こす大きな要因となりやすいです。
季節変動・繁忙期の仕入れ増加が資金繰りを圧迫する
さらに、こうした日々のタイムラグに加え、季節の変動に合わせた仕入れ資金の確保も資金繰りを難しくしています。
セール前には通常月の何倍もの在庫を用意しますが、売上が立つ数週間前に支払いが先行するため、まとまった出費が必要です。また、時期を逃すと売れ残るリスクもあり、判断が非常に難しいです。小売業は、一番の稼ぎ時であるはずの忙しい時期こそ、実は一番お金のやりくりに頭を悩ませるという矛盾を抱えやすいといえます。
ファクタリングとは
そんなお金のやりくりの悩みを解決する有効な手段が、ファクタリングです。これは、入金待ちの売掛金を専門会社に売却し、期日より前に現金化する仕組みです。融資のような借入れではなく、債権の売買であるため、返済義務がなく負債になりません。
なお、この仕組みには2社間と3社間の2つの方式があります。
2社間ファクタリングの仕組み
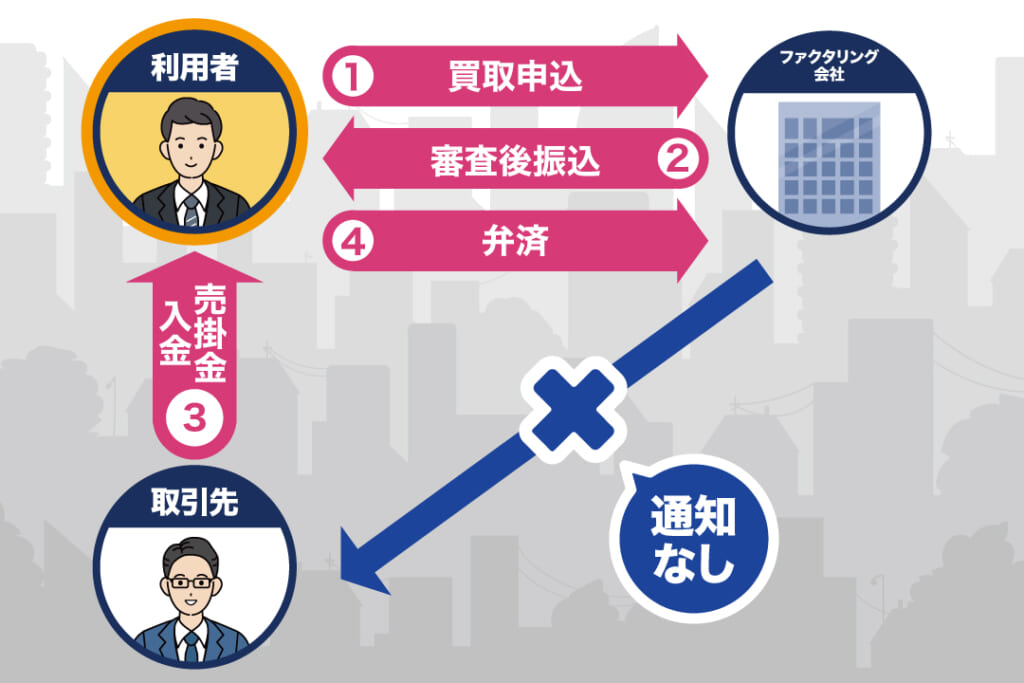
2社間ファクタリングは、利用者とファクタリング会社のみで契約が完結する方式です。
最大の特徴は、売掛先にファクタリングの利用を知られずに資金化できる点にあります。「資金繰りに困っているのでは」と取引先に余計な不安を与えずに手続きできることは、小売業にとって大きな安心材料といえるでしょう。
さらに、売掛先の承諾が不要なため審査から入金までのスピードが速く、最短即日で現金を受け取れます。
3社間ファクタリングの仕組み
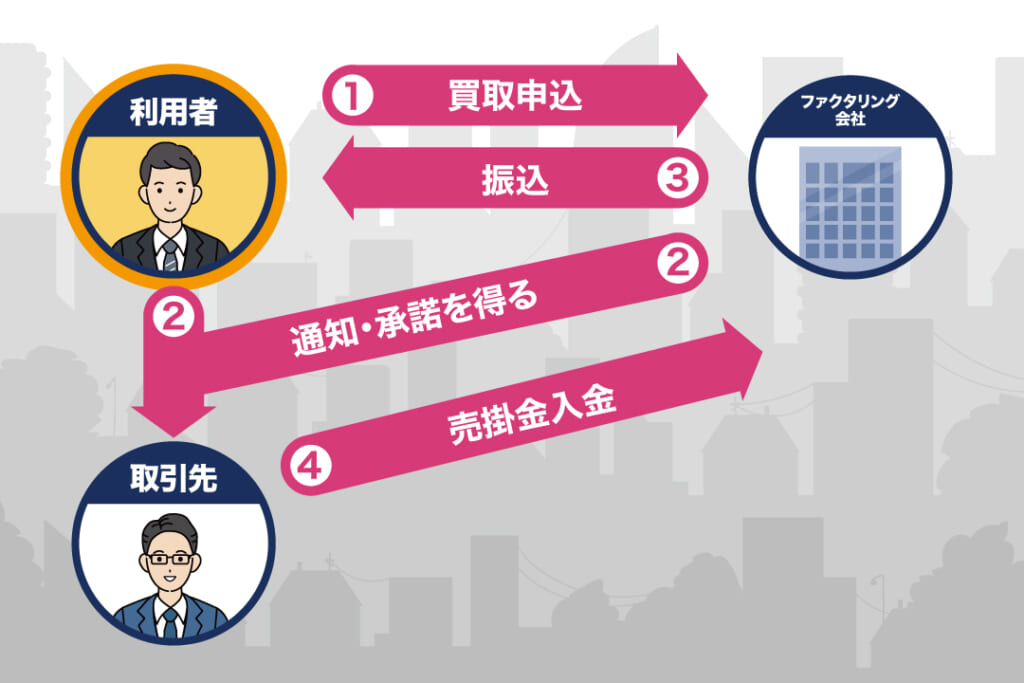
3社間ファクタリングは、利用者とファクタリング会社に加えて、売掛先も取引に加わる方式です。
3社間ファクタリングでは、あらかじめ売掛先から債権譲渡の承諾を得て契約を結びます。これにより、会社側の未回収リスクが低くなるため、2社間方式と比較して手数料を低く抑えられる点が大きなメリットです。コストをできるだけ低く抑えたい場合や、日頃から取引先と良い関係がしっかりと築けている場合に適した選択肢となります。
小売業がファクタリングを利用すべき活用シーン
ファクタリングが有効だと分かっても、自分のお店に合うか迷うものです。そこで、どのような状況であれば有効な一手となるのか、判断基準となる具体的な活用シーンを解説します。
クレジット債権を早期資金化したいとき
小売業でキャッシュレス売上の入金待ちによる資金不足を解消し、日々の支払いを円滑に済ませたいときに有効なのがファクタリングです。
前述のとおり、カード決済の普及は入金のズレを生みますが、この仕組みを使えば数週間先の売上金を今すぐ使える現金に変えられます。「売上は十分あるのに、今月の家賃や経費の支払いに手元の現金がどうしても足りない」という日々のタイムラグを打破する際に役立ちます。
急な大口仕入れ・セール前の仕入れ資金が必要なとき
小売業で、繁忙期前の大量仕入れに伴う一時的な大口の出費をカバーし、目の前のビジネスチャンスを掴みたいときにも有効なのがファクタリングです。イベント前の在庫確保には多額の支払いが先行しますが、来月以降の売上金を前倒ししてこの仕入れ代金に充てることで、手元のキャッシュを減らさずに準備が行えます。資金不足を理由に仕入れを諦めることなく、販売機会を逃さず店舗の利益を最大化できます。
銀行融資の審査が通らない・時間がかかりすぎるとき
銀行融資の審査結果を待っていては、支払い期日に間に合わないという局面で、借入れ以外のスピーディな解決策となるのがファクタリングです。一般的な融資は手続きに数週間から1ヶ月以上を要するため、「明日までに仕入れ代金を振り込まなければイベント商品が届かない」といった小売業の緊急事態には対応できません。
時間的な猶予が少なく、とにかくスピードを優先にしたい場面でファクタリングは重宝します。
赤字・債務超過など決算内容に不安があるとき
店舗の業績が赤字や債務超過に陥っていて、自社の決算書の内容に不安がある小売業の経営者にとっても、現実的な打開策となるのがファクタリングです。自社の経営状態が厳しくても、売掛先であるカード会社などの信用力が高ければ、ファクタリングの審査には通る可能性が十分にあります。
一時的に売上が落ち込んで運転資金が足りない状況でも、手元の現金を補填して普段通りの営業を続けたい場面で、ファクタリングは頼りになります。
小売業でファクタリングを利用する4つのメリット
こうしたさまざまな場面で役立つファクタリングには、小売業の資金繰りを助ける4つの強みがあります。実務において心強い選択肢となる、具体的なメリットを順番に見ていきましょう。
最短即日で資金調達できる
まずは、申し込み当日に現金を用意できる、ファクタリングならではのスピード感が挙げられます。
これは、日々の仕入れが止められない小売業にとって、大きな支えとなります。入金サイトの長いクレジット債権をすぐに現金化してタイムラグを解消できるため、支払い期日の不安から解放されるでしょう。この速さがあるからこそ急な出費にも対応でき、販売チャンスを逃さない柔軟な店舗運営が可能になります。
赤字・債務超過でも利用しやすい
次に、自社の経営状態に自信がない局面でも、柔軟に利用できる点が挙げられます。
一般的な銀行融資とは異なり、ファクタリングの審査では、自社の信用力よりも売掛先であるカード会社などの信用力が重視される仕組みだからです。そのため、直近の決算が赤字や債務超過に陥っている場合でも、問題なく資金化できる可能性があります。過去の業績に縛られず、経営再建に向けた現金を確保できるのは大きなメリットだといえます。
在庫や設備投資に頼らず資金化できる
店舗にある在庫や設備を手放すことなく、資金調達できる点も魅力です。
ファクタリングは将来入る売掛金を売却する仕組みのため、お店に商品を並べたまま現金を作れます。資金難だからと在庫を投げ売りして利益率を下げる必要がなく、営業を続けながら資金繰りを改善できます。
近年は滞留在庫を買い取る「在庫ファクタリング」という手法もあり、モノを扱う小売業にとって相性の良いメリットといえます。
信用情報に影響を与えず借入枠を圧迫しない
ファクタリングは借入れではないため、将来に向けて銀行からの融資枠を温存できる点も挙げられます。
あくまで資産の売却による現金化であるため、貸借対照表上の負債として計上されず、信用情報に利用履歴も残りません。そのため、将来の店舗拡大や設備投資などのために、銀行の借入枠をそのまま残しておくことが可能です。つまり、目先の資金繰りと将来の投資余力を両立できる強みがあります。
小売業でファクタリングを利用する際のデメリット・注意点
多くのメリットがあるファクタリングですが、利用前にはコストや制約という面も知る必要があります。後悔しないためにも、小売業の方が押さえておきたい3つの注意点を解説します。
手数料がかかり資金化額が目減りする
ファクタリングの利用時には売掛金の全額ではなく、2社間方式で8%〜18%程度、3社間方式で2%〜9%程度の手数料が差し引かれた金額が入金されます。このように、利用する方式によってコストの割合が異なり、利用分だけ手元の現金が確実に減ってしまいます。
利益が直接削られてしまうため、利益率が低い傾向にある小売業にとっては、この手数料による目減りそのものが大きな負担となります。
資金調達できる金額は売掛債権の範囲内に限られる
ファクタリングで用意できる金額は、あくまでいま手元にある売掛金の範囲内が上限となります。まだ確定していない未来の売上以上の現金は作れないため、売上規模が小さい時期は必要な額を確保できない場合があります。
この性質上、一時的な現金不足の解消には有効ですが、お店がずっと金欠であるような「慢性的にお金が足りない状況」を根本から解決する手段にはならない点に注意が必要です。
悪質な業者によるトラブルに注意
ファクタリングを装い、高金利の貸付を行う悪質業者が存在するため、注意が必要です。
契約時は、売掛先が倒産しても利用者が返済義務を負わない「償還請求権なし(ノンリコース)」の契約であるかを必ず確認してください。悪質な業者は、言葉巧みに返済義務を負わせようとするため、契約書の手数料内訳や条項をすみずみまで確認し、少しでも不透明な点があれば署名前に思いとどまることが重要です。
失敗しない!小売業向けファクタリング会社の選び方
こうしたリスクを踏まえ、後悔しないファクタリング会社を選びましょう。小売業の方が数ある中から適切な相手を見つけるために、押さえるべき3つのポイントを解説します。
手数料の相場と内訳を確認する
ファクタリング会社を選ぶ際は、提示された見積もりが相場の範囲内であるか、そして内訳が明確であるかを最初に確認しましょう。
一般的な相場目安は、以下の通りです。
| 契約方式 | 手数料相場(目安) |
|---|---|
| 2社間ファクタリング | 8%〜18%程度 |
| 3社間ファクタリング | 2%〜9%程度 |
会社によっては、不透明な事務手数料などが後から加算されるリスクもあります。表面的な安さだけに惑わされず、総コストの内訳まで誠実に説明してくれる相手を選ぶことが損をしない第一歩です。
小売業・クレジット債権の買取実績があるか確認する
ファクタリング会社を選ぶ際は、小売業特有のクレジット債権や少額の売掛金を取り扱った実績が豊富にあるかを最初に確認しましょう。
こうした業種特化の実績は、審査のスムーズさや通過率の高さに直結する大切なポイントです。特に個人事業主などの小規模経営では、債権額が足りず断られるケースもあるため、事前の段階で「少額債権でも柔軟に対応可能か」を必ずチェックしましょう。
オンライン完結・入金スピードを確認する
ファクタリング会社を選ぶ際は、オンライン完結の手続きに対応しており、来店や対面での面談が不要な会社を優先して選びましょう。
スマホで書類提出から契約まで完結するシステムがあれば、お店を離れられない小売業の店主でも、接客の合間に手軽に申請できます。移動時間や交通費をかけずに最短即日で資金を確保するためにも、緊急時に迅速に動いてくれる機動力のある業者を選ぶのがおすすめです。
まとめ:小売業の資金繰り改善にファクタリングを活用しよう
小売業の店舗運営では、日々の入金のズレやセール前の大口の仕入れなど、特有のお金のやりくりへの備えが大切です。借金ではない形で売掛金をすぐに現金化できるファクタリングは、売上はあるのに手元の現金が足りなくなるリスクを防ぎ、お店の資金繰りを安定させるための有力な選択肢となります。
数あるサービスの中でも、法人だけでなく、個人事業主も手軽に利用できる「QuQuMo」の活用がおすすめです。業界最低水準の手数料1%〜で、手続きは来店不要の完全オンライン完結。最短2時間で金額の上限なく資金化が可能です。
返済義務のないノンリコース契約で情報管理も徹底されているため、大切な経営を守る選択肢としてまずは気軽にご相談ください。


掲載情報につきましては当社が独自に調査、検証および収集した情報です。
情報の妥当性や確実性を一切保証するものでなく、情報や内容が訂正や修正、変更されている場合があります。 よって、当社サイトの利用により生じたいかなる損害等についても運営側にて一切の責任を負いません。
掲載情報の修正・変更等をご希望の場合はお知らせください。
